導入:衛星の会社が、なぜロケットを作るのか
2026年11月6日、AST SpaceMobileが自社ロケットBlackliftの開発を発表しました。20トン級の再使用型ロケットで、同社の通信衛星BlueBirdを1回に最大5機運ぶ設計です。商用開始は2028年後半が会社目標です。11月12日にはニューヨークでお披露目イベントも開かれました。
衛星通信の会社が、なぜロケットまで自作するのか。この記事では2つの問いを追います。「Starlinkのスマホ直接接続はもう始まっているのに、なぜASTに勝ち目があるのか」と「打ち上げ枠の問題に、ASTはどう答えたのか」です。
衛星を作る会社がロケットまで作る理由は、打ち上げ枠のボトルネックにあります。
なお、ASTという会社自体の仕組みは別記事「AST SpaceMobile入門」で解説しています。この記事は、その先の「競争と打ち上げ」に絞った続編です。
1. StarlinkのD2Cは始まっている。ただし今の世代は「軽い」サービス
スマホと衛星が直接つながる仕組みは、業界ではD2D(Direct to Device)と呼ばれます。先にサービスを始めたのはSpaceXで、米T-Mobileとの「T-Satellite」は2025年7月に商用開始し、対応国は米・加・日・英・豪など8か国に広がりました。
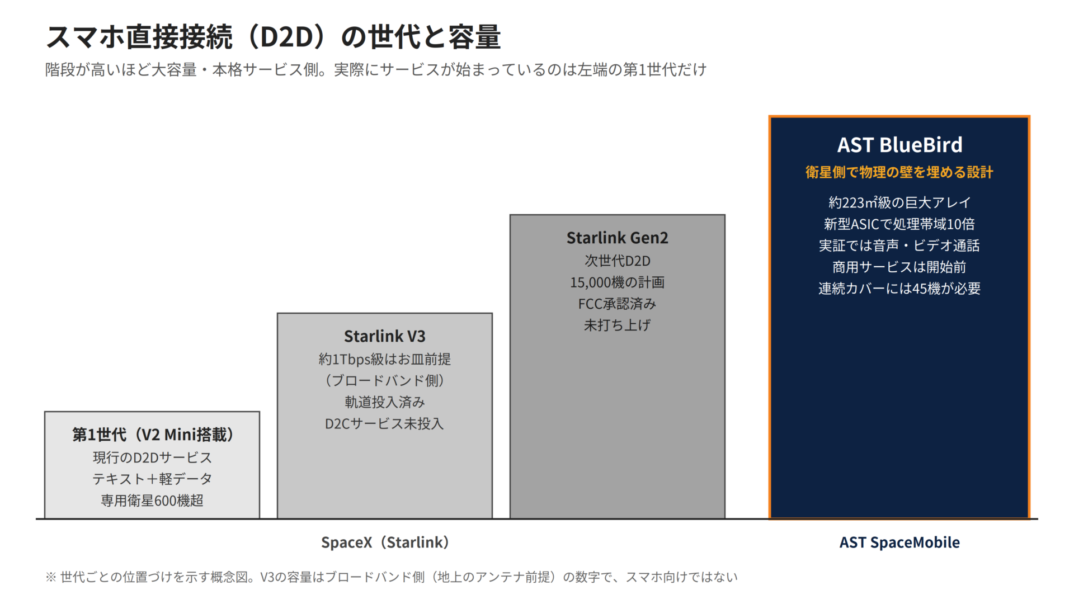
ただし現行のStarlink D2Cは、Starlink衛星V2 Miniに搭載した第1世代のペイロードによる運用です。専用衛星は600機を超えますが、この世代でできるのはテキストメッセージと軽いデータ通信までで、電話の音声通話には対応していません。
始まっているのは事実です。ただし今の世代が提供しているのは、テキストと軽いデータまでです。
「もう始まっている」ことと「本格的な通信ができる」ことは、世代を分けて見る必要があります。ここがこの競争の出発点です。
2. 「V3の1Tbps」はスマホの話ではない
Starlinkの次世代衛星V3は、1機あたり約1Tbps級の通信容量が公表されています。数字だけ見ると圧倒的ですが、この容量は地上にStarlinkのアンテナがある前提のブロードバンド側の数字で、スマホ向けの数字ではありません。
スマホと衛星の直接接続で本質的なボトルネックになるのは、スマホ側です。アンテナは小さく、送信パワーも限られます。衛星からスマホへの下りはともかく、スマホから衛星への上りが細くなる。この物理の壁は、衛星の世代が進んでも自動的には消えません。
V3自体はすでに飛行し、ブロードバンド側への投入が始まっていますが、D2Cの顧客サービスにはまだ入っていません。SpaceXの大容量D2Dを担うのは次世代のGen2コンステレーションで、15,000機の計画に米FCCの承認は得ていますが、まだ1機も打ち上がっておらず、開始時期も未発表です。
V3の1Tbpsは、アンテナのある場所の話であって、ポケットの中のスマホの話ではありません。
3. ASTの設計:物理の壁を衛星側で埋める
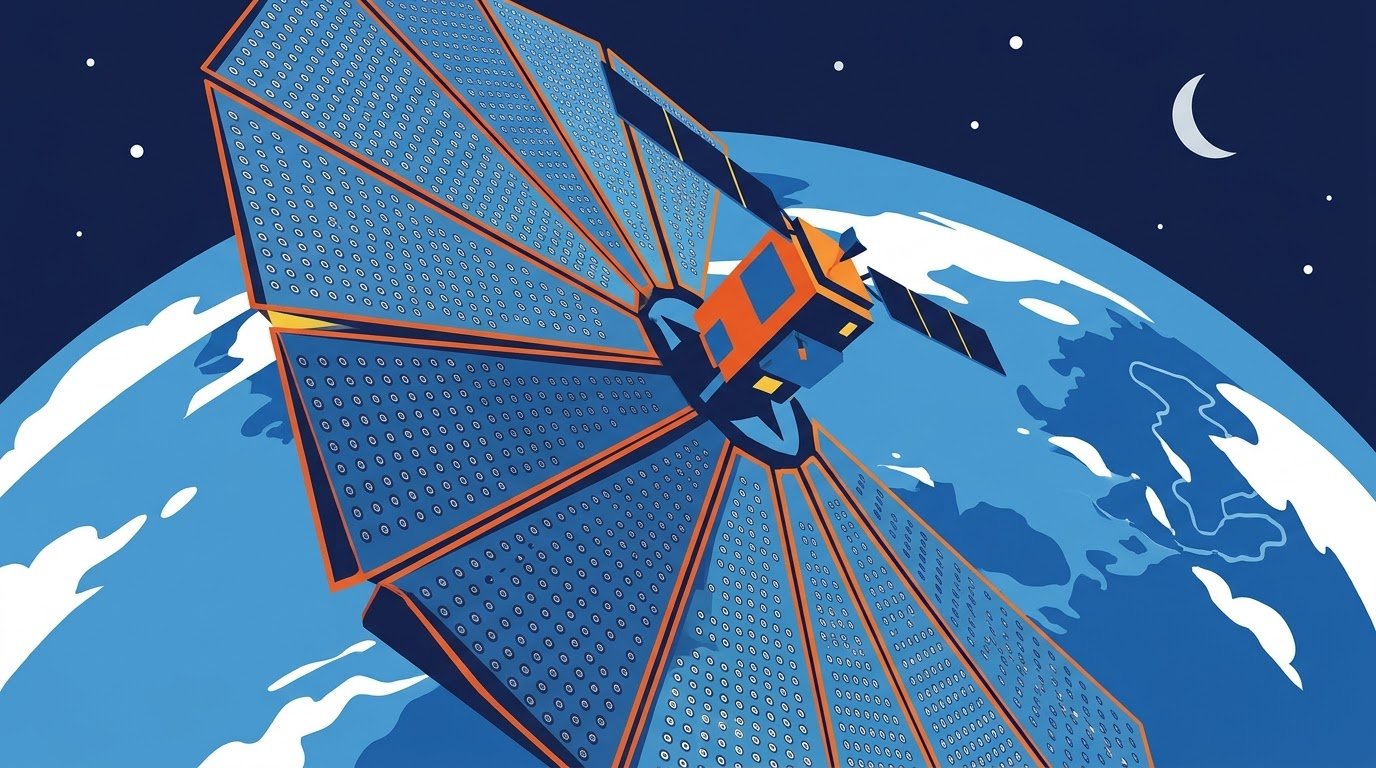
AST SpaceMobileの答えは、物理の壁を衛星側で埋めることです。同社の衛星BlueBirdは、約223㎡級の巨大なフェーズドアレイ(平面アンテナ)を軌道上で広げます。アンテナが大きい分、スマホの弱い電波を拾いやすくなります。さらに新型ASIC(専用チップ)で処理帯域を従来の10倍に引き上げ、多数のユーザーを同時に扱う設計です。
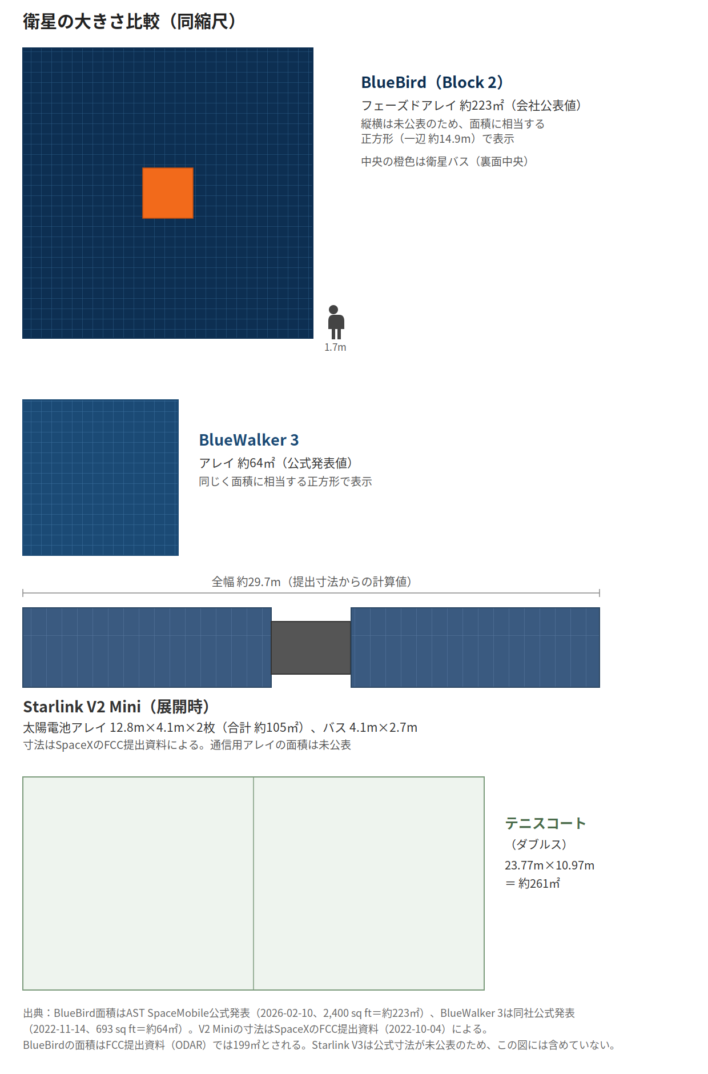
衛星の大きさ比較(同縮尺)。BlueBirdのフェーズドアレイ約223㎡は、テニスコート1面(約261㎡)に近い大きさです。Starlink V2 Miniは展開時の全幅こそ約29.7mありますが、広がっているのは太陽電池アレイで、通信用アレイの面積は公表されていません。
実証も進んでいます。2026年10月21日には、AT&Tの地上網から衛星網へ接続を引き継ぐ実証に成功したと両社が発表しました(業界初と両社が主張)。実証段階では音声通話やビデオ通話まで到達しています。
ASTは、スマホ側では解決できない問題を、衛星側の大きさで解こうとしています。
ただし制約もあります。1つのビームを多数で分け合うため混雑時には速度が落ちますし、切れ目のない連続カバーには衛星の数が要ります。同社の計画では、それが45機体制です。
4. 国別カバレッジ比較:提携の地図と、使える地図
主要10か国で、両社の提携先と状況を比べます。
| 国 | AST SpaceMobile(提携・状況) | Starlink D2C(提携・状況) |
|---|---|---|
| 米国 | AT&T、Verizon/開始前(2026年内の断続的サービス開始が目標) | T-Mobile/開始済み(テキスト・位置情報・一部アプリのデータ) |
| カナダ | Bell Canada、TELUS/試験中・開始前 | Rogers/開始済み(テキスト・一部アプリ、WhatsAppの音声・ビデオ通話) |
| 日本 | 楽天モバイル/Rakuten AST/開始前(最強衛星サービスは2026年内に商用環境テスト開始予定、Rakuten ASTの別網は2029年3月末までに国内運用開始目標) | au、SoftBank、NTTドコモ/3社とも開始済み(テキスト+一部アプリのデータ) |
| 英国 | Vodafone/開始前 | Virgin Media O2/開始済み(テキスト・一部アプリ) |
| オーストラリア | 提携先は未確認 | Telstra、Optus/Telstraは開始済み(テキスト中心)、Optusは開始前 |
| ニュージーランド | 2degrees/試験中(開始時期は未定) | One NZ、Spark/開始済み(テキスト・データ) |
| チリ | 現地法人が許認可を取得/開始前 | Entel/開始済み(SMS中心) |
| サウジアラビア | stc Group/商用契約済み・開始前(2026年第4四半期の開始見込み、規制承認が条件) | D2Cの提携先は未確認 |
| ウクライナ | 未確認 | Kyivstar/開始済み(SMS) |
| スイス | 未確認 | Salt/試験中 |
要点はシンプルです。ASTは10か国すべてで「開始前・試験・契約」の段階で、商用サービスが始まっている国はまだありません。一方Starlink D2Cは8か国で商用開始済みです。
日本は対比がはっきりしています。Starlinkはau・SoftBank・NTTドコモの3社すべてで開始済みです。対してASTは楽天と組み、「楽天最強衛星サービス」が2026年内に商用環境テストを始める予定で、合弁会社Rakuten ASTは総務省のJ-LEOに採択され、2029年3月末までの国内運用開始を目指しています。
提携の地図ではASTが広く、実際に使える地図ではStarlinkが先行しています。
(注記:ASTの豪州提携先は公式未確認です。カナダは両社の発表で開始時期の表現に食い違いがあり、本記事では深追いしません)
5. 市場規模の対比は2層に分ける
「どちらの市場が大きいか」は、2つの層を分けないと読み違えます。
層1「提携ベースの潜在リーチ」では、ASTは60社超のキャリアと提携し、加入者ベース30億人超と会社は説明しています(個別に確認できる分だけでも約7億)。Starlink側は、2025年末のSpaceXの報告で27キャリア・22か国です。
層2「実際に始まっている人数」では、ASTは商用開始0か国で実績0人です。Starlinkは開始済み国の加入者だけで約4.04億人に達し、SpaceXの報告ではD2Cの累計接続1,200万人超、月間利用者600万人超です。
提携の広さはASTが圧倒的、実際に使える市場と利用者はStarlinkが先行しています。
(加入者数の数え方は各社で異なるため、合計値は目安です)
6. サービスの時間軸:45機がそろうまで
AST側の今後の節目を、時間軸で並べます。
- 2026年内:米・加・日・英・サウジアラビアの5市場で、断続的な初期サービスの開始を目指す(会社発表)
- BlueBird 14〜16号機:出荷済みでSpaceXの打ち上げ日待ち。17〜19号機は11月末までに出荷し、2027年第1四半期初めにBlue Originで打ち上げる見通し(Q3決算リリース)
- 生産面:51機目まで生産が進み、速度は2026年12月に月6機へ(Q3決算リリース)
- 2027年半ば:45機体制の達成目標。連続カバーのサービスは2027年後半から
- 2028年後半:Blackliftの商用開始目標
イベントでの会社説明として、2027年1月にかけて28機が出荷準備を終え、28機目が軌道に入れば米・欧・日・サウジ・加でベータに入る見通しも示されました(報道ベース)。
連続カバーの鍵は、45機がいつそろうかにかかっています。
7. Blacklift:打ち上げ枠のボトルネックへのAST自身の回答
なぜ衛星の会社がロケットを作るのか。背景にあるのは、打ち上げ枠の確保が45機体制の足かせになっている現実です。出荷済みのBlueBirdが打ち上げ日を待つ状態が続いています。報道ベースでは、New Glennの上段トラブルでBlueBird 1機を喪失したことも伝えられています。
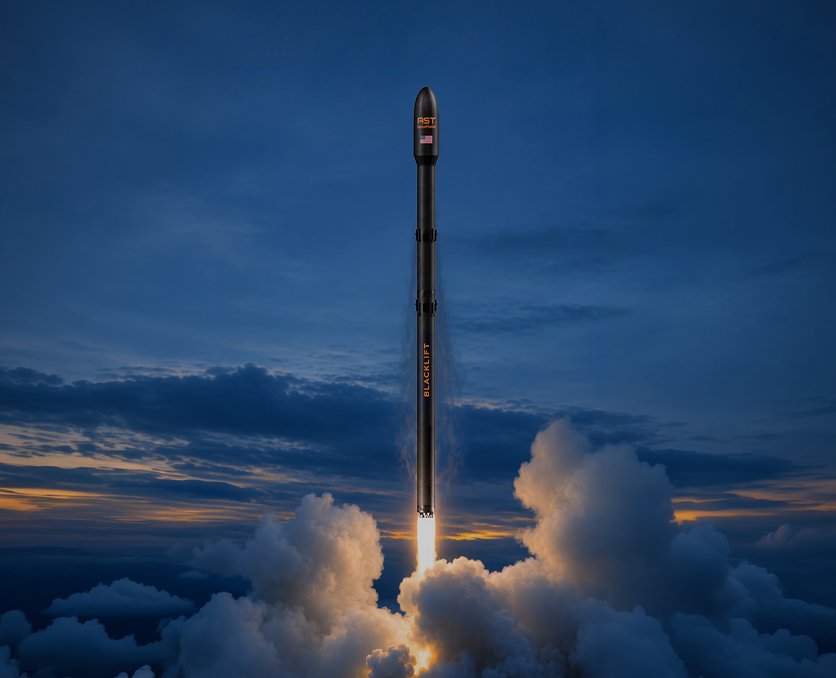
AST公式レンダー
Blackliftの公式仕様は、低軌道へ20トン級、BlueBirdを1回に最大5機搭載、第1段を回収する再使用設計です。エンジンはFirefly Aerospace製のMiranda(1段)とVira(上段)で、ASTはエンジン製造の永久ライセンスを取得し、米国内に新工場も設ける計画です。Fireflyへの支払いは、ライセンス約$800M(現金$400M+株式1,000万〜1,400万株)、エンジン供給$250M、技術支援$250Mと公表されています。
Mirandaは175回を超える燃焼試験と、定格110%での試験を実施済みです。イベントの会社スライドでは、タップオフサイクルの採用や、複合材タンクを米ミッドランドで製造開始したことも示されました。3段式の構成や月2回の打ち上げペース目標、AST専用機といった細部は報道ベースです。
発射場には注意が要ります。会社側はバージニア州Wallopsの射点を改修すると説明していますが、運営するVirginia Spaceport Authorityは「初期の予備的な話し合いの段階」と回答しており、説明に食い違いがあります。この記事では「Wallopsで調整中」として扱います。
懐疑的な見方も置いておきます。イベントでは実機の展示はなく、Mirandaは資格試験が未完了で、軌道ロケットでの飛行実績もまだありません(報道ベース)。開発費の総額は未開示で、判明分はFireflyとの契約分のみ、報道の合算で約$1.3Bとされています。
そして大事なのは、Blackliftが出ても外部事業者の利用は続くことです。ASTは2027〜2028年に100機超のBlueBirdを外部で打ち上げる契約を確保済みで、公式にもBlackliftはその「補完」と位置づけられています。
Blackliftは打ち上げの「置き換え」ではなく「補完」です。
8. 屋内は地上連携が必須。国外では提携型のASTの構造が効く
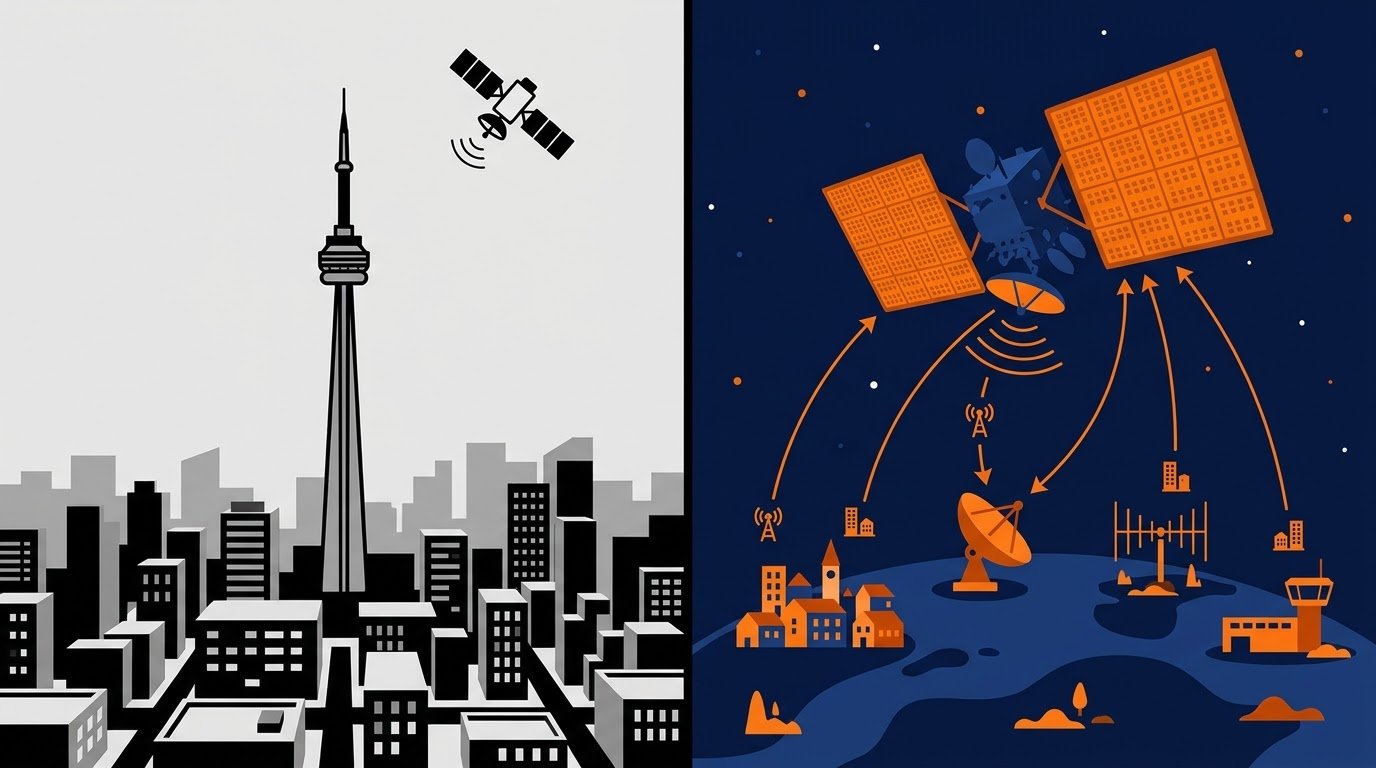
見落とされがちな論点もあります。衛星とスマホが直接つながっても、屋内での利用は衛星だけでは完結しません。建物の中まで電波を届けるには、地上網との連携か、自前の基地局網が要ります。
米国ではSpaceXが800MHz帯の取得で「自前化」を進めています。しかも米国で自らキャリアになったことで、国外のキャリアからは提携相手ではなく競合と見られやすくなり、米国以外の展開はかえって遅くなりかねません。国外では、国ごとに周波数と基地局を持つキャリアとの連携が避けられません。ここで効くのがASTの構造です。ASTは最初からキャリアと組む提携型で進めてきました。米国でAT&Tとの接続引き継ぎを実証したのも、その延長線上にあります。
屋内まで届くかどうかは、衛星の性能ではなく、地上の提携で決まります。
SpaceXが「自分でキャリアになる道」を進むのに対し、ASTは「キャリアのパートナーになる道」を進む。この違いが、国外展開ではASTの有利に働く可能性があります。
9. 結論:答え合わせの観測点
この記事の問いに戻ります。StarlinkのD2Cは始まっていますが、現行世代は軽いサービスまでで、大容量化はGen2待ちです。ASTは衛星側の設計で先を行こうとしていますが、サービス開始はこれからで、45機体制と打ち上げ枠が鍵です。どちらが勝つかは、まだ断定できる段階ではありません。
代わりに、答え合わせができる観測点を置いて締めます。AST側は45機体制の進捗、年内の断続的サービスの開始、BlueBird 14〜16号機の打ち上げ日の確定。SpaceX側はGen2の初打ち上げと、V3のD2C投入時期です。
答え合わせの観測点は2つ。「45機の進捗」と「Gen2の初打ち上げ」です。
Blackliftは、この競争に「打ち上げを自前で握る」という新しい変数を持ち込みました。2028年後半の商用開始目標が守られるかも含めて、観測を続けます。
コメント