導入:なぜ今「中型」なのか――2027年という転換点
中型ロケットの勝負は、2027年に集中する。Neutron(Rocket Lab)の初飛行は会社発表で2027年になり、Eclipse(Firefly Aerospace)は公式に「2027年以降」、Nova Pathfinder(Stoke Space)は2027年前半、Terran R(Relativity)も運用が回るのは2027年以降と見る向きが強い。
つまり2027年は、「計画と発表」の段階にあった各機が「飛んだかどうか」で答えを出す年になる。飛べば打ち上げ枠のボトルネックは解け始める。この転換点の直前に、各機の現在地を実績ベースで整理しておきたい。
対象は7機。Neutron、Terran R、Eclipse(Firefly AerospaceとNorthrop Grumman)、Nova、Vulcan、Falcon 9(SpaceX)、Blacklift(AST SpaceMobile)。実際に飛んでいるのはFalcon 9とVulcanだけで、残りは計画値と開発途上の実績で比べる。
打ち上げ枠が足りない:ボトルネックの正体
衛星は量産できるのに、軌道へ運ぶ枠が足りない。大規模コンステレーションの時代に入り、衛星は工場で何十機・何百機と作られるものになったが、打ち上げ枠が追いついていない。
大型機も助けにならない。Starship(SpaceX)とNew Glenn(Blue Origin)は自社コンステレーション(StarlinkとAmazon Leo)を運ぶことが中心で、第三者の枠は限られる。事業者に足りないのは「自分の衛星だけを、狙った軌道へ、狙った時期に上げる」専用便だ。
他社の衛星を専用便で運ぶ中型ロケットが増えれば、相乗り枠の空きを待たずに済む。打ち上げ能力のボトルネックは、宇宙ビジネス全体のボトルネックでもある。
7機の比較:能力・材料・運用者
数字は各社の公式公表値。低軌道(LEO)能力は再使用時と使い切り時で大きく変わるため、分けて示した。
| 機体 | 運用者 | LEO能力(再使用時) | LEO能力(使い切り時) | 再使用の設計 | 主要材料 | 初飛行 |
|---|---|---|---|---|---|---|
| Falcon 9 | SpaceX | 公式未公表※1 | 22,800 kg(公式) | 1段目+フェアリング再使用、実績あり | アルミ・リチウム合金 | 2010年(飛行中) |
| Terran R | Relativity | 23,500 kg(洋上回収、公式) | 33,500 kg(公式) | 1段目再使用 | 高強度アルミ合金(3Dプリント部品とのハイブリッド) | 公式:2026年後半/報道予測:2027年9月※2 |
| Vulcan | ULA | 再使用なし(使い切り運用) | 10,800〜27,200 kg(公式)※3 | 現行は使い切り | 1段アルミ合金/2段ステンレス鋼 | 2024年1月 |
| Eclipse | Firefly/Northrop Grumman | 公式未公表 | 16,300 kg(公式)※4 | 1段目再使用設計 | 炭素複合材 | NET 2027(公式) |
| Neutron | Rocket Lab | 13,000 kg(洋上回収、公式) | 公式ページの現行表記は13,000 kgのみ※5 | 1段目再使用+固定式フェアリング | 炭素複合材 | 2027年(会社発表) |
| Nova Pathfinder | Stoke Space | 2,500 kg(公式)※6 | 公式未公表 | 両段完全再使用 | ステンレス鋼 | 2027年前半目標(公式) |
| Nova Block 2 | Stoke Space | 15,000 kg(公式)※6 | 公式未公表 | 両段完全再使用 | ステンレス鋼 | 2029年目標(公式) |
| Blacklift | AST SpaceMobile | 「20トン級」(会社の表現)※7 | 使い切り条件の公表なし | 再使用設計(回収方法の詳細は未公表) | 公式未確認※8 | 2028年後半に運用開始目標(会社発表) |
※1 再使用時の能力は公式未公表。参考:約17,500 kg(二次情報)
※2 初飛行時期の報道予測(Ars Technicaによる)
※3 固体ブースターの本数(0〜6本)により能力が変わる
※4 回収条件の明示なし
※5 使い切り時の能力として公式ページに載っているのは13,000 kgのみ
※6 両段再使用の設計目標値
※7 LEO能力としての定義も再使用条件も示されていない
※8 タンク全複合材は報道ベース
読み方の要点は、「実績」と「計画値」を混ぜないことだ。第一に、Falcon 9の22,800 kgは使い切り条件の公式値で、再使用時の能力は公表されていない。実績のある機体と計画値の大きな機体を、数字だけで比べてはいけない。第二に、Vulcanは固体ブースターの本数(0〜6本)で能力が10,800〜27,200 kgと幅がある。第三に、Blackliftの「20トン級」は会社の表現(20-ton rocket)で、LEO能力としての定義も再使用条件も示されていない。汎用機ではなく、ASTが自社衛星BlueBird(1便最大5機)を上げる専用機で、前提自体が他機と違う。
大きさを同縮尺で見る
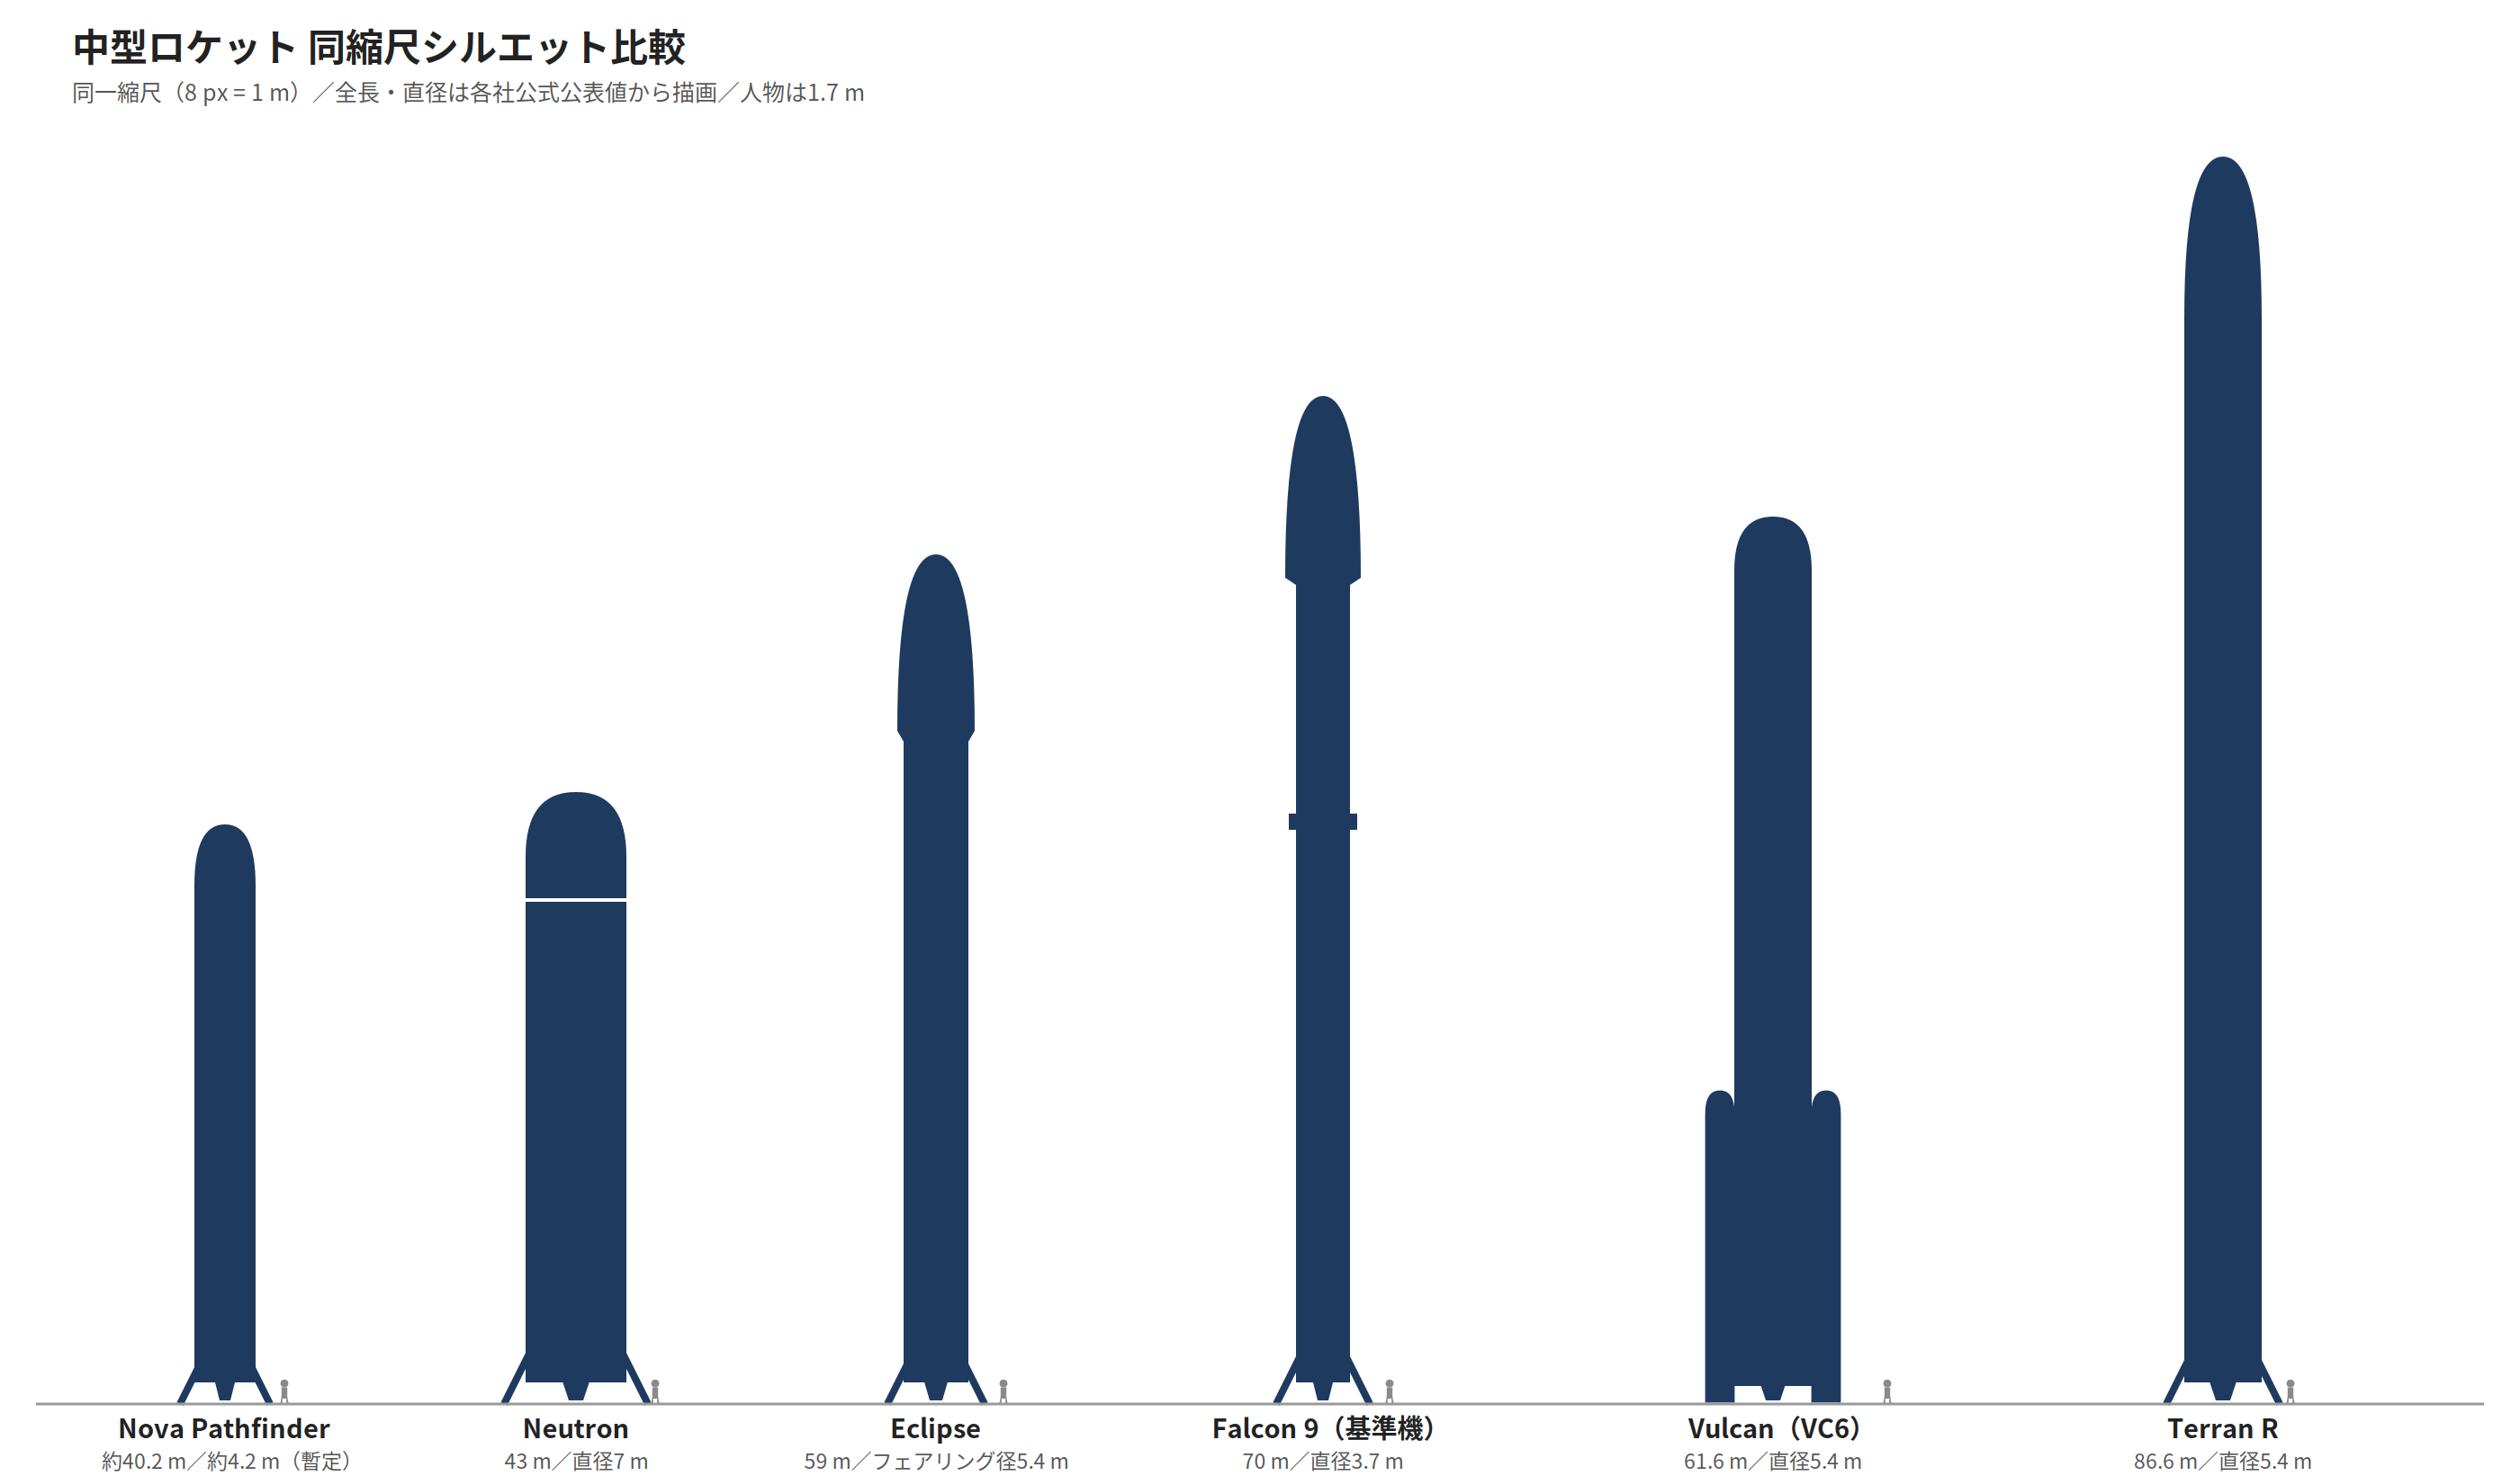
一番高いのはTerran R、一番太いのはNeutronだ。Terran Rは86.6 m、Neutronは直径7 mで、中型の枠を超えた太さになる。一番小さいNova Pathfinderは約40 m級だ(寸法は公式未公表のため暫定)。Blackliftは寸法が公式未公開のため、図には入れていない。
材料とエンジン(詳しくは別記事で)
機体を分ける要素は、材料とエンジンにもある。主要材料は表の列のとおり、炭素複合材(Neutron、Eclipse)、ステンレス鋼(Nova、Vulcanの2段目)、アルミ系(Falcon 9、Terran R、Vulcanの1段)と分かれる。燃料はメタン系(Neutron、Terran R、Vulcan)が増えていて、EclipseのMirandaはBlackliftにも採用され、ASTは製造ライセンスまで取得した。材料とエンジンの対比は、生産技術の話とあわせて別記事で掘り下げる。
開発レースの現在地:試験実績で見る
現在地は、発表の大きさではなく試験と飛行の積み上がりで見る。関門は機体ごとに違うので、「どこまで来たか」と「何が残っているか」を表に並べた。
| 機体 | 現在の到達点 | 残る関門 |
|---|---|---|
| Terran R | 第2段の統合燃焼試験を完了(2026年10月16日、NASA Stennis) | 第1段の燃焼試験、機体全体の統合試験 |
| Neutron | 第1段タンクの耐圧試験を実施(2026年1月、破裂)。運用側では16ミッションの契約と基本価格$70Mへの引き上げを公表(会社発表) | 交換用ドーム(空隙が見つかり再製作)の耐圧・極低温試験を2027年第1四半期までに完了する目標で、初飛行は2027年へ後ろ倒しになった |
| Eclipse | エンジンMirandaがミッションデューティサイクル燃焼を完了※1 | 機体としての飛行実績はまだない |
| Nova Pathfinder | 上段フライト品の統合と認定の段階 | 上段の再突入と着陸が未実証 |
| Vulcan | 初飛行済み(2024年1月)。2026年2月の固体ブースターの異常で飛行を止めている | 復帰便LV-01の成否※2 |
| Blacklift | 機体の試験実績はまだない。エンジン側はMirandaが燃焼試験175回超・累計4,200秒超、定格110%の飛行相当試験まで完了(会社発表) | Mirandaの正式な認定は実施中※3。機体の開発・試験はこれから |
※1 最長燃焼に相当する206秒の燃焼試験
※2 Amazon Leo衛星40機を搭載し、ブースター6本の最大構成で飛行予定
※3 報道ベース
契約と資金も、積み上がり始めている。NovaはPlanet Labsと複数回契約を結び(2026年11月、Planet公式)、米国防総省の戦略資本オフィス(OSC)はStokeとRocket Labに各$150Mの条件付き融資を決めた。
Falcon 9という物差し
Falcon 9だけが、計画値ではなく実績で語れる機体だ。2010年の初飛行以来飛び続け、1段目の回収と再使用を日常の運用にした。LEO能力22,800 kgは使い切り条件の公式値で、再使用時の能力は公表されていない。それでも「何度も飛んで、何度も戻ってきた」という事実が、他機の計画値を測る物差しになる。
中型の空白が広がる可能性もある。SpaceXが2028年以降、Falcon 9の商業販売を絞る方向だという報道がある(報道ベース/未確認。SpaceX公式の発表ではない)。事実なら他社の衛星を運ぶ枠はさらに足りなくなる。Falcon 9の「次」が2027年に飛ぶかどうかが、業界全体の焦点だ。
投資の視点
直接買える銘柄は、いまは2社しかない。7機の運用者のうち上場しているのはRocket Lab($RKLB)とFirefly Aerospace($FLY)だけで、RelativityとStoke Spaceは未上場、ULAも会社自体は上場していない(BoeingとLockheed Martinの合弁)。
逆に言えば、これからが面白いところでもある。未上場各社が上場を目指すなら、その前に現在地を日本語で整理した解説には意味がある。申請書類(S-1)が出れば財務と事業計画が一次情報として公開され、それがこの記事を実績ベースで更新する合図になる。
見るべき節目は、株価の予想ではなく実績の積み上がりだ。初飛行の成否、受注残の積み上がり(Neutronは16ミッション、Terran Rは$3B超の契約を公表)、打ち上げペースの伸び。2027年に運用が本格化すれば、宇宙は「数字で比べられる投資領域」に一段近づく。その入り口に立つ今が一番面白い時期だと思っている。(これは個人の見立てであり、投資助言ではない)
まとめ:ボトルネックは「設計」から「量産と実績」へ
競争の軸は、設計の優劣から量産と実績へ移った。中型ロケットの競争は、実際に飛ばして、量産して、実績を積む段階に入った。大規模コンステレーションの時代に決め手になるのは、ロケットと衛星を安定して大量に作る生産技術だ。
次に見るべき節目ははっきりしている。Terran Rの第1段燃焼試験、Neutronのタンク試験の結果と初飛行時期、EclipseとNova Pathfinderの試験の進み具合、Vulcanの復帰便の成否。この特集は、実績が出るたびに更新していく。
(数字は2026年11月14日時点の各社公式公表値に基づく。初飛行時期などは変更される場合がある)
この特集で繰り返し出てきたRocket Lab、AST SpaceMobile、Planet Labsの3社は、入門記事で顔ぶれをまとめている。

コメント